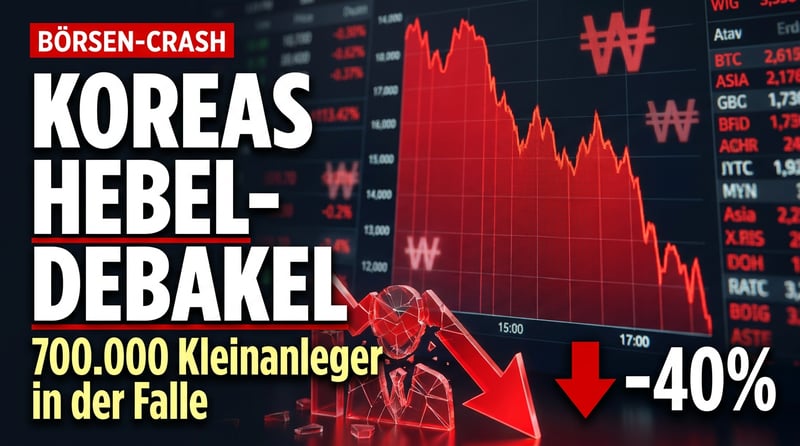
Es gibt Lehrstücke, die man nur einmal im Leben erlebt – und dann nie wieder vergisst. Südkorea liefert gerade eines davon, live und in Farbe. Der Kospi, jahrelang gefeierter Liebling der asiatischen KI-Euphorie, hat in vierzig Tagen rund 40 Prozent verloren. Zwei Billionen Dollar Marktkapitalisierung: verdampft. Nicht wegen eines Krieges, nicht wegen eines Bankencrashs, sondern weil eine ganze Nation von Kleinanlegern glaubte, man könne mit gehebelten Produkten auf zwei Chipkonzerne den Weg zum Wohlstand abkürzen.
Wenn der Staat zum Anlageberater wird
Das eigentlich Brisante an dieser Geschichte ist nicht der Kursverfall. Märkte fallen, das gehört dazu. Das Brisante ist, wer die Menschen überhaupt erst in dieses Kasino geschickt hat: die Regierung selbst. Sie hatte die Beteiligung der Privathaushalte am heimischen Aktienmarkt aktiv gefördert, den Speicherchip-Boom als nationales Projekt vermarktet und die Bevölkerung ermuntert, mitzuverdienen. Nun sitzen die Bürger auf Verlusten, die in 48 Stunden entstanden sind – und der politische Druck, "irgendetwas zu tun", wird erdrückend.
Ein Investmentchef eines amerikanischen Vermögensverwalters formulierte es nüchtern: Wer Haushalte in den Markt schiebe, müsse damit rechnen, dass diese nach Verlusten dieser Größenordnung nach dem Staat rufen. Willkommen in der Welt der politisch subventionierten Risikobereitschaft. Man kennt das Muster auch hierzulande – wenn Regierungen Bürgern erklären, welche Investitionen "zukunftsfähig" seien, endet es selten mit Reichtum, sondern meist mit Subventionsruinen und leeren Taschen.
Die Zahlen sind brutal
Ein großes koreanisches Brokerhaus musste eingestehen, dass von seinen rund 880.000 Kunden, die Samsung-Aktien gekauft hatten, knapp die Hälfte im Minus liege. Bei den gut 408.000 Kunden mit SK-Hynix-Positionen seien es fast 70 Prozent. Und dann die Hebelprodukte: Erst im Mai eingeführt, um Kursgewinne der Einzelaktien zu vervielfachen, schwollen die Vermögen in gehebelten ETFs von unter zehn Milliarden Dollar zu Jahresbeginn auf über 50 Milliarden im Juni – nur um bis Ende Juli auf rund 16 Milliarden zusammenzuschmelzen. Ein Minus von fast 70 Prozent gegenüber dem Höchststand.
Ein Hebel funktioniert in beide Richtungen. Diese Binsenwahrheit kostet Millionen Menschen gerade ihre Ersparnisse.
Ein Fall macht in den sozialen Netzwerken die Runde: Ein Trader mit einem Fünf-Millionen-Dollar-Depot, vollständig konzentriert auf Samsung und Hynix. Das Ende war vorhersehbar – nur nicht für ihn.
Fünf Hebel für die Rettung – und jeder hat einen Preis
Die Behörden prüfen Berichten zufolge mehrere Notfallinstrumente. Da wäre der rund zehn Billionen Won schwere Stabilisierungsfonds, umgerechnet knapp sieben Milliarden Dollar, der zuletzt 2008 tatsächlich eingesetzt wurde. Diskutiert wird auch ein erneutes Leerverkaufsverbot – jenes Instrument, das erst im Vorjahr nach internationalem Protest abgeschafft wurde. Ferner: die Zwangs-Delistung der gehebelten ETFs, strengere Margin-Anforderungen bei den Brokern und gelockerte Regeln für Aktienrückkäufe.
- Stabilisierungsfonds: schafft Vertrauen, verzerrt aber die Preissignale und züchtet Moral Hazard.
- Leerverkaufsverbot: beschädigt das Vertrauen ausländischer Investoren, ohne die Ursache zu beheben.
- ETF-Verbote: kommen für die Geschädigten zu spät – die Aufsicht hat bereits "Bedauern" geäußert.
- Höhere Margin-Auflagen: bremsen künftige Exzesse, verstärken aber kurzfristig den Verkaufsdruck.
- Rückkaufregeln: Kosmetik, solange die Bewertungen nachgeben.
Bemerkenswert: Selbst der staatliche Pensionsfonds, einer der größten der Welt, dürfte kaum als Retter einspringen – seine Inlandsaktienquote liegt bereits deutlich über dem strategischen Zielwert. Ein Sicherheitsnetz, das schon vor dem Sturz gerissen ist.
Was der deutsche Sparer daraus lernen sollte
Die koreanische Tragödie ist kein exotisches Fernost-Phänomen. Sie ist das Destillat einer Zeit, in der billiges Geld, staatliche Anlage-Propaganda und die Illusion vom risikolosen Dauergewinn zusammenkommen. Wer glaubt, in Deutschland sei man davor gefeit – während die Politik gleichzeitig 500 Milliarden Euro Sondervermögen verspricht und Klimaneutralität ins Grundgesetz schreibt – sollte sich fragen, wer am Ende die Rechnung bezahlt.
Papiervermögen kann sich in Tagen halbieren. Ein Hebelprodukt kann sich in Stunden in Luft auflösen. Was hingegen kein Emittent delisten, kein Regulierer verbieten und kein Regierungsfonds "stabilisieren" muss: physisches Gold und Silber im eigenen Besitz. Kein Kontrahentenrisiko, kein Margin Call, keine Zwangsliquidierung um 14:47 Uhr. In Zeiten, in denen Staaten ihre Bürger erst in Blasen locken und dann mit Notfallfonds trösten, ist echtes Metall in der eigenen Hand mehr als eine Beimischung – es ist eine Versicherung gegen die Fehler anderer.
Haftungsausschluss
Dieser Beitrag stellt ausdrücklich keine Anlage-, Steuer- oder Rechtsberatung dar und ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten. Die dargestellten Einschätzungen entsprechen der Meinung unserer Redaktion auf Basis der uns vorliegenden Informationen. Jeder Anleger ist verpflichtet, eigenständig zu recherchieren, seine persönliche Situation zu prüfen und trägt die Verantwortung für seine Entscheidungen selbst. Für Verluste, die aus Investitionsentscheidungen entstehen, wird keine Haftung übernommen. Bei steuerlichen oder rechtlichen Fragen ziehen Sie bitte einen qualifizierten Steuer- oder Rechtsberater hinzu.

 12 Min.