News werden geladen…
- Kettner Edelmetalle
 Magazin
- 7 oder 19 Prozent? Wie die 250-Prozent-Grenze über die Umsatzsteuer bei Sammlermünzen entscheidet
7 oder 19 Prozent? Wie die 250-Prozent-Grenze über die Umsatzsteuer bei Sammlermünzen entscheidet
Chart wird geladen
Zwei Silbermünzen, beide eine Unze schwer, beide aus Feinsilber – und trotzdem trägt die eine 19 Prozent Umsatzsteuer, die andere nur 7 Prozent. Der Unterschied liegt nicht im Metall, sondern in einer Rechenoperation, die kaum ein Käufer kennt: Sobald der Netto-Verkaufspreis einer Sammlermünze mehr als 250 Prozent ihres reinen Metallwerts beträgt, greift der ermäßigte Steuersatz. Weil die Finanzverwaltung den dafür maßgeblichen Metallpreis jedes Jahr im November neu feststellt, verschiebt sich diese Schwelle mit dem Edelmetallmarkt – und nach dem Silberniveau des laufenden Jahres könnte sie für 2027 spürbar nach oben rücken.
Warum zwei fast identische Münzen unterschiedlich besteuert werden
Wer im Sortiment eines Edelmetallhändlers stöbert, stößt regelmäßig auf eine Merkwürdigkeit: Bei manchen Silbermünzen steht im Warenkorb „inkl. 19 % MwSt.“, bei anderen „inkl. 7 % MwSt.“, bei wieder anderen „differenzbesteuert“. Für Laien wirkt das willkürlich. Tatsächlich folgt die Zuordnung einer klaren, aber sperrigen gesetzlichen Systematik, die sich seit Jahrzehnten kaum verändert hat – nur die Zahlen darin bewegen sich.
Der Kern: Die deutsche Umsatzsteuer kennt für Münzen aus Edelmetall keinen pauschalen Satz. Sie unterscheidet danach, ob ein Stück wirtschaftlich als Metallportion oder als Sammlungsstück auftritt. Diese Unterscheidung wird nicht über Auflagenhöhe, Prägequalität oder Marketingversprechen getroffen, sondern über ein rein rechnerisches Verhältnis zwischen Preis und Materialwert. Genau hier sitzt die 250-Prozent-Grenze.
Die praktische Konsequenz ist erheblich. Zwischen 19 und 7 Prozent liegen zwölf Prozentpunkte – bei einer Münze für 200 Euro sind das rund 20 Euro Unterschied im Endpreis. Bei mehrteiligen Sätzen oder Serien summiert sich das schnell. Wer versteht, wie die Grenze funktioniert, kann Preisunterschiede im Regal einordnen, statt sie für Händlerwillkür zu halten.
Die Rechtsgrundlage: Anlage 2 Nummer 54 UStG
Der ermäßigte Steuersatz von 7 Prozent ergibt sich aus § 12 Absatz 2 Nummer 1 des Umsatzsteuergesetzes in Verbindung mit der Anlage 2 zum UStG. Dort listet Nummer 54 die begünstigten Sammlungsstücke auf – von zoologischen und botanischen Sammlungen bis hin zu Objekten von münzkundlichem Wert.
Für Edelmetallmünzen ist der entscheidende Passus Nummer 54 Buchstabe c Doppelbuchstabe cc. Er begünstigt Münzen aus Edelmetallen nur unter einer Bedingung: wenn die Bemessungsgrundlage für die Umsätze dieser Gegenstände mehr als 250 Prozent des unter Zugrundelegung des Feingewichts berechneten Metallwerts ohne Umsatzsteuer beträgt. Genau diese Formulierung wiederholt das Bundesfinanzministerium in seinen jährlichen Bekanntmachungen wortgleich.
Drei Begriffe darin sind wichtiger, als sie klingen:
- Bemessungsgrundlage – gemeint ist das Netto-Entgelt, also der Verkaufspreis ohne Umsatzsteuer. Nicht der Bruttopreis, den Sie an der Kasse sehen.
- Feingewicht – maßgeblich ist der reine Edelmetallanteil, nicht das Bruttogewicht der Münze. Bei einer 925er-Silbermünze zählt also nur das enthaltene Feinsilber.
- Metallwert ohne Umsatzsteuer – der Materialwert wird netto gerechnet. Wer hier brutto ansetzt, verschiebt die Schwelle künstlich nach oben.
Wichtig ist außerdem die Vorfrage: Die 250-Prozent-Regel gilt nur für Stücke, die überhaupt als Sammlungsstücke von münzkundlichem Wert einzuordnen sind. Reine Anlagemünzen, die als standardisierte Metallportion in beliebiger Stückzahl gehandelt werden, fallen von vornherein nicht in diese Kategorie – für sie bleibt es beim Regelsteuersatz. In der Praxis führen beide Wege bei klassischen Bullion-Münzen ohnehin zum selben Ergebnis, weil deren Aufgeld die 250-Prozent-Schwelle nie erreicht.
So rechnet die Finanzverwaltung: die Formel Schritt für Schritt
Die Prüfung läuft in vier Schritten ab. Sie ist unspektakulär, aber sie entscheidet über zweistellige Eurobeträge.
- Feingewicht bestimmen. Eine Feinunze entspricht 31,1035 Gramm. Eine Unzenmünze aus Feinsilber enthält also 0,0311035 Kilogramm Silber.
- Metallwert berechnen. Feingewicht mal maßgeblichem Metallpreis je Kilogramm, netto.
- Schwelle bilden. Metallwert mal 2,5 ergibt den Grenzwert. Der Netto-Verkaufspreis muss diesen Wert überschreiten – exakt 250 Prozent genügen nicht.
- Steuersatz zuordnen. Liegt das Netto-Entgelt darüber, sind es 7 Prozent. Liegt es darunter oder genau darauf, sind es 19 Prozent.
Welcher Metallpreis gilt?
Grundsätzlich ist der Tagespreis maßgeblich. Bei Gold nennt das BMF ausdrücklich den an der Londoner Börse festgestellten Tagespreis (Nachmittagsfixing) für die Feinunze, umgerechnet zum aktuellen Wechselkurs in Euro. Weil eine tagesgenaue Prüfung für jeden einzelnen Umsatz im Handelsalltag kaum praktikabel ist, erlaubt die Finanzverwaltung aus Vereinfachungsgründen einen festen Jahreswert: den letzten im Monat November festgestellten Preis, angewendet auf das gesamte folgende Kalenderjahr.
Amtliche Vereinfachungswerte für das Kalenderjahr 2026
- Gold: 116.139 Euro je Kilogramm (ohne Umsatzsteuer)
- Silber: 1.464 Euro je Kilogramm (ohne Umsatzsteuer)
Quelle: BMF-Schreiben vom 2. Dezember 2025, Az. III C 2 - S 7229/00013/002/002, veröffentlicht im Bundessteuerblatt Teil I.
Rechenbeispiele mit dem Silberwert 2026
Mit 1.464 Euro je Kilogramm Feinsilber ergeben sich für gängige Münzformate die folgenden Schwellen. Die Bruttowerte in der letzten Spalte zeigen, ab welchem Endpreis eine Sammlermünze rechnerisch in den ermäßigten Bereich fällt.
| Format | Feingewicht | Metallwert netto | Schwelle netto (250 %) | entspricht brutto bei 7 % |
|---|---|---|---|---|
| 1/2 Unze | 15,55 g | 22,77 € | 56,92 € | rund 61 € |
| 1 Unze | 31,10 g | 45,54 € | 113,84 € | rund 122 € |
| 2 Unzen | 62,21 g | 91,07 € | 227,68 € | rund 244 € |
| 10 Unzen | 311,04 g | 455,36 € | 1.138,39 € | rund 1.218 € |
Das Ergebnis ist ernüchternd klar: Eine Unzenmünze muss 2026 netto mehr als rund 114 Euro kosten, um überhaupt in den ermäßigten Bereich zu fallen. Klassische Anlagemünzen aus Silber bewegen sich weit darunter – ihr Aufgeld bewegt sich je nach Marktlage und Produkt meist im zweistelligen Prozentbereich über dem Metallwert, nicht bei 150 Prozent darüber. Erreicht wird die Marke fast ausschließlich von Prägungen, deren Preis sich aus Sammlerfaktoren speist: Polierte Platte, Kleinstauflagen, aufwendige Veredelungen, Farbapplikationen oder Formatspielereien.
Chart wird geladen
Der Novemberstichtag – und warum 2027 anders aussehen dürfte
Der Vereinfachungswert ist kein statischer Gesetzesbetrag, sondern ein Marktabbild mit Verzögerung. Er wird aus der letzten Novembernotierung gebildet und dann zwölf Monate lang unverändert angewendet. In ruhigen Marktphasen fällt das nicht auf. In Jahren mit kräftigen Preisbewegungen entsteht daraus eine erhebliche Diskrepanz zwischen amtlichem Rechenwert und realem Marktpreis.
Genau in einer solchen Phase befinden wir uns. Der amtliche Silberwert für 2026 von 1.464 Euro je Kilogramm stammt aus dem November 2025. Anfang September 2026 notierte Silber dagegen bei rund 57 Euro je Feinunze und damit bei etwa 1.830 Euro je Kilogramm – Grundlage war ein Weltmarktpreis von rund 66 US-Dollar je Unze. Der reale Materialwert liegt damit deutlich über dem Wert, mit dem im laufenden Jahr gerechnet wird.
Einschränkend gilt: Silber hat 2026 ungewöhnlich starke Ausschläge gezeigt und notierte im Spätsommer deutlich unter seinem Jahreshoch. Für die Schwelle 2027 zählt allein die letzte Novembernotierung – kein Jahresdurchschnitt und kein Zwischenhoch. Wie der Wert am Ende ausfällt, hängt damit an einem einzigen Handelstag.
Was eine Anhebung mechanisch bewirkt
Bleibt der Silberpreis bis zum Stichtag im November 2026 auf dem Niveau des Spätsommers, würde der Vereinfachungswert für 2027 spürbar höher ausfallen. Das ist keine Prognose auf den Euro genau – der maßgebliche Wert steht erst im Dezember fest –, aber die Mechanik lässt sich durchrechnen. Ein Szenario mit rund 1.830 Euro je Kilogramm ergäbe:
- Metallwert einer Unzenmünze: rund 57 Euro statt 45,54 Euro
- 250-Prozent-Schwelle netto: rund 142 Euro statt 113,84 Euro
- entsprechender Bruttopreis: rund 152 Euro statt rund 122 Euro
Die Hürde für den ermäßigten Satz würde also um etwa ein Viertel steigen. Für Käufer bedeutet das: Ausgaben, die 2026 knapp über der Grenze lagen, können sie im Folgejahr reißen – und wären dann mit 19 statt 7 Prozent zu besteuern, selbst wenn sich am Produkt selbst nichts geändert hat. Betroffen sind vor allem Serien im mittleren Preissegment zwischen 120 und 160 Euro, die bislang gerade so über der Schwelle lagen.
Umgekehrt gilt: Steigt mit dem Metallpreis auch der Verkaufspreis der Sammlerausgaben, verschiebt sich das Verhältnis nicht zwangsläufig. Die 250-Prozent-Regel ist ein Quotient, kein absoluter Betrag. Entscheidend ist, ob der Sammleraufschlag mit dem Materialwert Schritt hält. Bei Prägungen, deren Preis überwiegend aus Auflagenhöhe und Verarbeitung resultiert, tut er das erfahrungsgemäß nur teilweise.
Chart wird geladen
Gold: drei Zonen statt zwei
Bei Goldmünzen wird die Systematik eine Stufe komplexer, weil eine zusätzliche Regel vorgeschaltet ist. Anlagegold ist nach § 25c UStG von der Umsatzsteuer befreit. Als Anlagegold gelten Goldmünzen nach § 25c Absatz 2 Nummer 2 UStG dann, wenn sie einen Feingehalt von mindestens 900 Tausendsteln aufweisen, nach dem Jahr 1800 geprägt wurden, in ihrem Ursprungsland gesetzliches Zahlungsmittel sind oder waren – und üblicherweise zu einem Preis verkauft werden, der den Offenmarktwert ihres Goldgehalts um nicht mehr als 80 Prozent übersteigt. Alle vier Merkmale müssen zusammen erfüllt sein.
Daraus ergeben sich für Goldmünzen drei Bereiche:
| Verkaufspreis im Verhältnis zum Metallwert | Einordnung | Umsatzsteuer |
|---|---|---|
| bis 180 % | Anlagegold nach § 25c UStG | befreit |
| über 180 % bis 250 % | weder Anlagegold noch begünstigtes Sammlungsstück | 19 % |
| über 250 % | Sammlungsstück nach Anlage 2 Nr. 54 UStG | 7 % |
Die mittlere Zone ist die unangenehmste – dort ist eine Münze für die Steuerbefreiung zu teuer und für die Ermäßigung zu günstig. Mit dem Vereinfachungswert 2026 von 116.139 Euro je Kilogramm läge die 250-Prozent-Schwelle für eine Unzen-Goldmünze bei rund 9.030 Euro netto. Ein Betrag, den in der Praxis fast nur historische Raritäten oder sehr kleine Formate mit hohem Prägeaufwand erreichen. Wer sich für die Befreiungsseite interessiert, findet die Details im Beitrag Was ist Anlagegold und wie kaufe ich es mehrwertsteuerfrei.
Ein Nebeneffekt der Kleinformate: Gerade bei Gramm- und Bruchteilsprägungen ist der Fertigungsaufwand relativ zum Materialwert hoch. Eine Prägung mit sehr geringem Feingewicht überschreitet die 250-Prozent-Marke deshalb leichter als eine Unzenmünze – nicht wegen besonderer Sammlerqualität, sondern schlicht wegen der Kostenstruktur.
Was das im Regal bedeutet: Polierte Platte und Kleinstauflagen
Übersetzt man die Rechnung in Produktkategorien, ergibt sich ein recht klares Bild davon, wo der ermäßigte Satz überhaupt vorkommt.
Regelmäßig über der Schwelle
- Polierte Platte mit niedriger Auflage. Aufwendige Prägetechnik, mehrfach polierte Stempel, hohe Ausschussquote – der Fertigungsaufschlag ist strukturell hoch.
- Kleinstauflagen im drei- bis niedrigen vierstelligen Bereich. Je kleiner die Auflage, desto stärker dominiert der Sammlerpreis den Materialwert.
- Veredelte Ausgaben. Farbapplikationen, Teilvergoldung, eingesetzte Steine, Hochrelief oder ungewöhnliche Formate und Durchmesser.
- Kleine Formate mit hoher Prägequalität, bei denen der Materialanteil ohnehin gering ist.
Praktisch nie über der Schwelle
- Klassische Anlagesilbermünzen in Stempelglanz aus laufender Massenprägung
- Silberbarren jeder Größe – sie sind keine Münzen und fallen nie unter Nummer 54
- Tubenware und Monsterboxen, bei denen der Preis fast vollständig dem Metallwert folgt
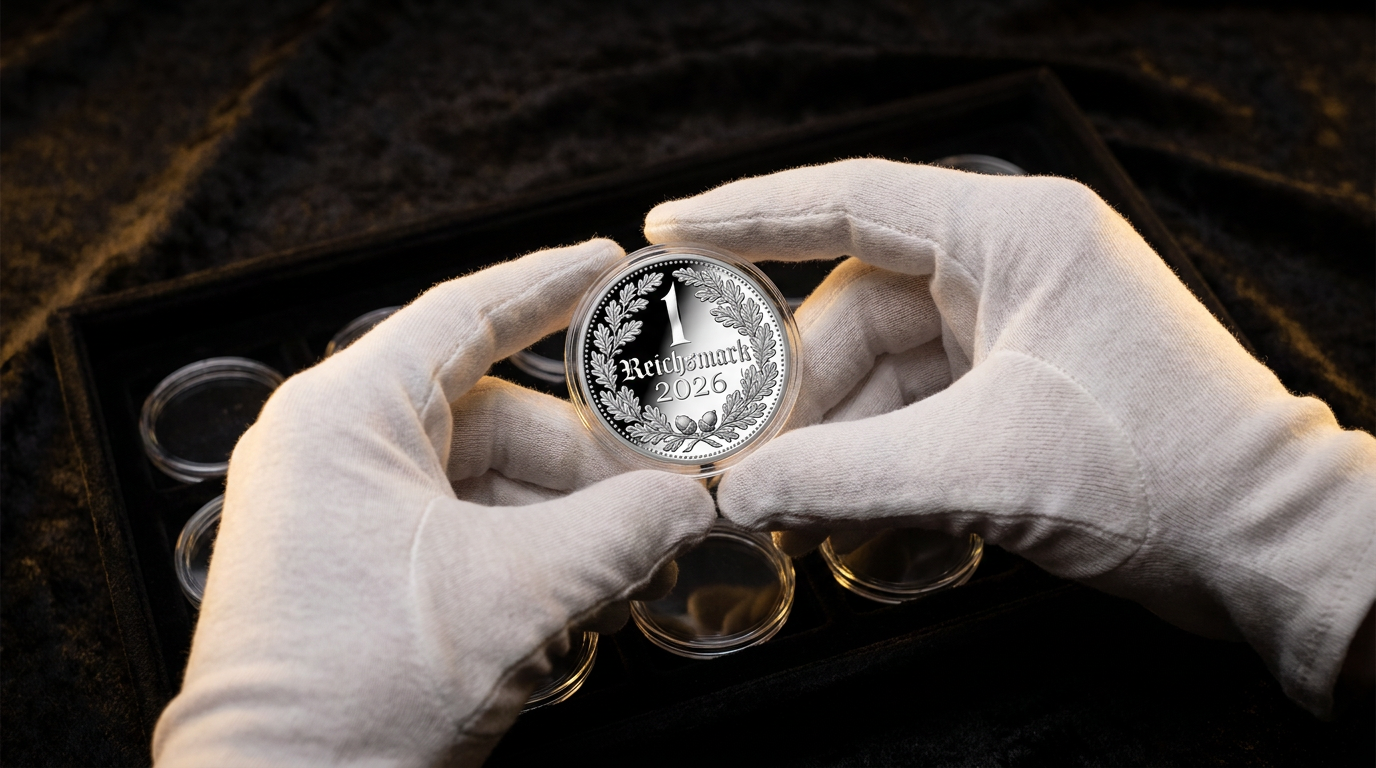
Ein anschauliches Beispiel liefern moderne Sammlerserien: Eine Unzenausgabe in Polierter Platte mit vierstelliger Auflage – etwa die 1 Unze Silber Reichsmark 2025 oder die auf 999 Stück begrenzte Ausgabe 2026 im 65-Millimeter-Format – liegt preislich bei knapp 200 Euro und damit deutlich über den etwa 122 Euro brutto, die 2026 als Schwelle wirken. Eine vergleichbare Anlagemünze desselben Gewichts liegt dagegen bei einem Bruchteil des Aufgelds und bleibt beim Regelsatz.
Produkte werden geladen…
Wer sich einen Überblick über die Bandbreite verschaffen will, findet sie in den Kategorien Silbermünzen, Weitere Silbermünzen und Sammlermünzen. Der ausgewiesene Steuersatz steht dabei jeweils in den Produktangaben.
Abgrenzung: Differenzbesteuerung, Einfuhr und Zollfreilager
Die 250-Prozent-Regel ist nur einer von mehreren Mechanismen, die bei Edelmetallen über die Steuerbelastung entscheiden. Drei Nachbargebiete sollte man auseinanderhalten:
Differenzbesteuerung nach § 25a UStG
Bei gebrauchten Münzen, die ein Händler von Privatpersonen ohne Vorsteuerabzug ankauft, kann die Differenzbesteuerung angewendet werden. Dann wird nicht der volle Verkaufspreis besteuert, sondern nur die Handelsspanne. Der Effekt auf den Endpreis kann dem einer Ermäßigung ähneln, die Rechtsgrundlage ist aber eine völlig andere – und der Steuerbetrag wird auf der Rechnung nicht gesondert ausgewiesen. Mehr dazu im Artikel über differenzbesteuertes Second-Hand-Silber.
Einfuhr aus Drittländern
Die 250-Prozent-Prüfung gilt sinngemäß auch bei der Einfuhrumsatzsteuer für Sammlermünzen aus Drittländern. Die Historie wird dabei häufig durcheinandergebracht, deshalb die Reihenfolge im Klartext: Bis Ende 2013 galt für Silbermünzen im Inland der ermäßigte Satz von 7 Prozent. Zum 1. Januar 2014 wurde diese Ermäßigung für Anlagesilber gestrichen, seither greift dort der Regelsteuersatz.
Der ermäßigte Einfuhrumsatzsteuersatz für aus Nicht-EU-Ländern importierte Silbermünzen und Münzbarren blieb davon zunächst unberührt. Genau diese Lücke war die Grundlage des sogenannten Differenzbesteuerungsmodells: Händler führten Münzen mit 7 Prozent Einfuhrumsatzsteuer ein, verzichteten auf den Vorsteuerabzug und versteuerten anschließend nur ihre Handelsspanne. Das Modell entstand also nicht vor 2014, sondern als Reaktion auf die Anhebung. Mit einem BMF-Schreiben vom 27. September 2022 wurde diese Praxis beendet; für eingeführte Silbermünzen gilt seither ebenfalls der Regelsatz. Der ermäßigte Satz blieb ausschließlich für echte Sammlungsstücke oberhalb der 250-Prozent-Marke erhalten.
Lagerung im Zollfreilager
Wer Silber, Platin oder Palladium außerhalb des zollrechtlich freien Verkehrs lagert, verschiebt die Umsatzsteuer, statt sie zu ändern. Auch das ist ein eigenständiges Konstrukt und hat mit der Sammlermünzenregel nichts zu tun; die Einordnung finden Sie unter Edelmetalle im Zollfreilager.
Woran Käufer den Steuersatz erkennen – und was sie prüfen können
Der Steuersatz ist kein Verhandlungsgegenstand, sondern Ergebnis einer gesetzlich vorgegebenen Rechnung. Trotzdem lohnt ein prüfender Blick, weil die Einordnung den Endpreis sichtbar beeinflusst.
- Rechnung lesen. Bei Regelbesteuerung ist der Steuersatz ausgewiesen – 7 oder 19 Prozent. Bei Differenzbesteuerung fehlt der Ausweis, stattdessen findet sich ein Hinweis auf § 25a UStG.
- Grobe Gegenprobe rechnen. Netto-Preis geteilt durch den Metallwert. Liegt das Ergebnis über 2,5, ist der ermäßigte Satz plausibel.
- Jahreswechsel beachten. Der maßgebliche Metallpreis wechselt zum 1. Januar. Ein Produkt kann im neuen Jahr korrekt anders besteuert sein als im Dezember zuvor.
- Nicht mit dem Aufgeld verwechseln. Ein hoher Steuersatz bedeutet nicht automatisch einen schlechten Kauf – und ein niedriger nicht automatisch einen guten. Der ermäßigte Satz signalisiert vor allem ein hohes Verhältnis von Preis zu Materialwert.
Der wichtigste Denkfehler: Der ermäßigte Steuersatz ist kein Gütesiegel. Er tritt genau dann ein, wenn der Preis besonders weit über dem Metallwert liegt. Wer primär Edelmetallgewicht erwerben möchte, findet den ermäßigten Satz bei seinen Kandidaten in aller Regel nicht – und das ist systematisch folgerichtig.
Als Fachhändler weist Kettner Edelmetalle den jeweils anwendbaren Steuersatz bei jedem Artikel aus. Bei Zweifelsfällen entscheidet nicht die Produktbeschreibung, sondern die konkrete Rechnung. Dieser Beitrag ordnet die Rechtslage journalistisch ein und ersetzt keine steuerliche Beratung im Einzelfall.
Häufige Fragen zur Umsatzsteuer bei Sammlermünzen
Warum gilt für manche Silbermünzen 7 Prozent Umsatzsteuer?
Weil sie als Sammlungsstücke von münzkundlichem Wert eingeordnet werden und ihr Netto-Verkaufspreis mehr als 250 Prozent des nach dem Feingewicht berechneten Metallwerts beträgt. Rechtsgrundlage ist § 12 Absatz 2 Nummer 1 UStG in Verbindung mit Anlage 2 Nummer 54 Buchstabe c Doppelbuchstabe cc.
Welcher Silberpreis gilt für die Berechnung im Jahr 2026?
Das Bundesfinanzministerium hat mit Schreiben vom 2. Dezember 2025 für das Kalenderjahr 2026 einen Silberpreis von 1.464 Euro je Kilogramm und einen Goldpreis von 116.139 Euro je Kilogramm bekannt gegeben – jeweils ohne Umsatzsteuer. Alternativ darf der jeweilige Tagespreis herangezogen werden.
Ab welchem Preis fällt eine Unzen-Silbermünze 2026 unter den ermäßigten Satz?
Der Metallwert einer Unze Feinsilber beträgt mit dem amtlichen Wert rund 45,54 Euro. Die Schwelle liegt damit bei rund 113,84 Euro netto; der Netto-Preis muss diesen Wert überschreiten. Brutto entspricht das etwa 122 Euro. Die Zahlen sind gerundet und gelten nur für das Kalenderjahr 2026.
Ändert sich die Grenze für 2027?
Der maßgebliche Wert wird jeweils aus der letzten Novembernotierung gebildet und im Dezember bekannt gegeben. Da Silber 2026 überwiegend deutlich über dem Niveau von November 2025 notierte, liegt eine Anhebung des Vereinfachungswerts nahe – gesichert ist sie nicht, denn maßgeblich ist allein der Stichtagskurs im November. Eine höhere Grenze würde bedeuten, dass weniger Ausgaben die 250-Prozent-Marke überschreiten. Der konkrete Betrag steht erst mit der amtlichen Bekanntmachung fest.
Gilt die 250-Prozent-Regel auch für Silberbarren?
Nein. Anlage 2 Nummer 54 erfasst Sammlungsstücke von münzkundlichem Wert. Barren sind keine Münzen und fallen unabhängig von ihrem Aufgeld nicht darunter. Für sie gilt der Regelsteuersatz von 19 Prozent, sofern keine Differenzbesteuerung oder Lagerung außerhalb des freien Verkehrs greift.
Was ist der Unterschied zwischen der 180-Prozent- und der 250-Prozent-Grenze?
Die 180-Prozent-Grenze betrifft ausschließlich Gold: Übersteigt der Verkaufspreis einer Goldmünze den Offenmarktwert ihres Goldgehalts um nicht mehr als 80 Prozent, gilt sie – bei Erfüllung der übrigen Merkmale – als Anlagegold und ist nach § 25c UStG steuerfrei. Die 250-Prozent-Grenze gilt dagegen für Sammlermünzen aus Edelmetallen allgemein, also auch für Silber und Platin, und entscheidet zwischen 19 und 7 Prozent. Für Silber gibt es keine Befreiungsvariante.
Kann ein Händler den Steuersatz frei wählen?
Nein. Die Zuordnung folgt aus dem Gesetz und der Rechnung nach dem Feingewicht. Ein Wahlrecht besteht lediglich beim maßgeblichen Metallpreis – Tagespreis oder amtlicher Vereinfachungswert – sowie unter den Voraussetzungen des § 25a UStG bei der Differenzbesteuerung.
Wirkt sich der Steuersatz auf einen späteren Verkauf aus?
Beim Verkauf durch eine Privatperson fällt keine Umsatzsteuer an. Der beim Kauf gezahlte Satz erhöht jedoch die Anschaffungskosten und damit die Spanne, die bis zum Erreichen des ursprünglichen Einstands aufgeholt werden muss. Ertragsteuerliche Fragen wie die Haltefrist nach § 23 EStG sind davon unabhängig zu beurteilen.
Kostenloses Live-Webinar
Der Great Reset fürs Geldsystem
Was sich bis 2029 an Ihrem Geld ändert und was Sie vorher tun können.
00Tage00Std.00Min.00Sek.
 PeterHahne
 ErnstWolff
 Dr.Brandenburg
 Prof. Dr.Polleit
 MichaelMross
 OutdoorChiemgau
Jetzt kostenlos Platz sichern100 % kostenlos · Live im Browser, keine Installation
Ähnliche Artikel
17.09.2026
 14 Min.
Wie anonym ist der Goldkauf wirklich? Legitimation, gespeicherte Daten und die häufigsten Irrtümer
Bis 2.000 Euro bar, danach Legitimation: Was das Geldwäschegesetz beim Goldkauf verlangt, welche Daten ein Händler fünf Jahre aufbewahrt, warum kein Kauf ans Finanzamt gemeldet wird und welche Legend…
30.06.2026
14 Min.Edelmetalle vererben: Erbschaftssteuer, Nachweis und Übergabe von Gold und Silber
Wie Gold und Silber im Erbfall behandelt werden: Erbschaftssteuer-Freibeträge, Nachweis von Bestand und Anschaffung, die Rolle der Spekulationsfrist beim späteren Verkauf und wie sich physische Edelm…
27.10.2026
18 Min.2-Unzen-Silbermünzen: Das Zwischenformat zwischen Anlageunze und 5-Unzen-Sammlerstück
Immer mehr Serien starten als 2-Unzen-Ausgabe in Hochrelief oder Antik Finish. Der Artikel ordnet das Zwischenformat ein: Wie das Aufgeld je Unze gegenüber 1 oz und 5 oz ausfällt, wie Auflagen zwisch…
11.08.2026
20 Min.Welche Goldmünze kaufen? Krügerrand, Maple Leaf, Philharmoniker und American Eagle im Direktvergleich
Alle vier Klassiker enthalten eine Unze Gold, kosten aber unterschiedlich viel. Der Direktvergleich zu Feingehalt, Aufgeld, Kratzempfindlichkeit, Stückelungen und Wiederverkäuflichkeit führt Einsteig…
26.10.2026
21 Min.Erhaltungsgrade bei historischen Münzen: sehr schön, vorzüglich, Stempelglanz – und was der Zustand im Preis ausmacht
Bei Talern, Kaiserreich-Silber und Antikmünzen entscheidet der Erhaltungsgrad oft über den doppelten oder halben Preis. Der Ratgeber erklärt die deutsche Skala von „gering erhalten“ bis „Stempelglanz…
02.10.2026
19 Min.Kleine Goldbarren mit 10, 20 und 50 Gramm: Wo der Aufgeld-Kompromiss wirklich liegt
Unterhalb von 100 Gramm entscheidet die Stückelung über Aufgeld und Flexibilität. Der Beitrag rechnet die Aufgeldstaffel von 1 bis 1.000 Gramm durch, zeigt den Kipppunkt gegenüber dem 100-Gramm-Barre…
16.10.2026
15 Min.Der Volcker-Schock als Blaupause – was mit Gold passiert, wenn Notenbanken wirklich straffen
Die US-Notenbank hat im September 2026 erstmals seit drei Jahren die Zinsen erhöht. Der Volcker-Schock von 1979 bis 1982 zeigt, wie Gold auf eine wirklich harte Zinspolitik reagiert. Erst stieg der P…
07.09.2026
22 Min.Herkunftsnachweis und Bestandsdokumentation: Welche Belege bei Gold und Silber wirklich zählen
Beim Ankauf, im Schadenfall, im Erbfall und gegenüber dem Finanzamt entscheidet die Dokumentation über das Ergebnis. Welche Belege bei Gold und Silber wirklich zählen, wie eine belastbare Bestandslis…
16.10.2026
17 Min.5 DM Silberadler „Heiermann“: Wert, Prägestätten und was das Jubiläum 2026 für Sammler bedeutet
Der Heiermann von 1951 wird 75 Jahre alt. Was die 5 DM Silberadler wirklich wert sind: 11,2 Gramm Raugewicht, 625er Legierung, exakt 7 Gramm Feinsilber – dazu Auflagen, Prägestätten, die Rarität 1958…
10.09.2026
18 Min.Bargeldobergrenze 2027 beim Gold- und Silberkauf – welche Grenze wann greift
Zehntausend, dreitausend, zweitausend Euro. In der Debatte um die Bargeldobergrenze werden drei völlig verschiedene Schwellen dauernd vermischt. Der Beitrag trennt, was heute im Edelmetallhandel gilt…
22.09.2026
21 Min.Gold im Ausland lagern: Schweiz, Liechtenstein und Zollfreilager – Pflichten, Nachweise und Zugriff
Schweiz, Liechtenstein oder Zollfreilager: Was bei der Auslandslagerung von Gold rechtlich wirklich gilt – Meldepflichten, Einlagerungsschein, Versicherung, Erbfall und Rücktransport über die Grenze …
20.07.2026
12 Min.Chinas Gold-Nachholbedarf: Warum die Notenbank noch hunderte Tonnen kaufen könnte
Gold macht nur rund 8,8 Prozent von Chinas Währungsreserven aus, global sind es etwa 27 Prozent. Diese Allokationslücke könnte die Notenbank noch hunderte Tonnen kaufen lassen -- ein struktureller Pr…
03.08.2026
19 Min.Krypto-Haltefrist vor dem Aus: Was der Haushaltsentwurf 2027 für die Spekulationsfrist bei Gold und Silber bedeutet
Die Bundesregierung will die einjährige Haltefrist für Kryptowerte streichen – dieselbe Norm stellt physisches Gold und Silber nach zwölf Monaten steuerfrei. Wie weit das Verfahren wirklich ist, waru…
23.10.2026
23 Min.DDR-Münzen aus Silber bewerten: 5, 10 und 20 Mark Gedenkmünzen der DDR zwischen Silberwert und Sammlerpreis
Von 122 Gedenkmünzen der DDR gibt es nur 53 in echtem Silber, kein einziges 5-Mark-Stück ist darunter. Wie Sie Silber und Neusilber per Waage unterscheiden, was 10 und 20 Mark an Feinsilber enthalten…
23.10.2026
20 Min.Britannia: Der komplette Ratgeber zur britischen Anlagemünze in Gold und Silber
Feingehaltssprung 2013, vier integrierte Sicherheitsmerkmale seit 2021, Stückelungen von 1/10 Unze bis 1 Kilogramm und der Porträtwechsel auf König Charles III.: Was Anleger über die Britannia in Gol…
03.07.2026
12 Min.Second-Hand-Silber differenzbesteuert kaufen: Der legale Weg zu günstigerem Anlagesilber nach dem BMF-Erlass 2026
Seit dem BMF-Erlass vom 9. April 2026 trägt neues Anlagesilber faktisch 19 Prozent Mehrwertsteuer. Der Ratgeber zeigt, warum gebrauchte Silbermünzen aus Privatankäufen weiterhin differenzbesteuert an…
16.10.2026
16 Min.Antike Münzen auf Echtheit prüfen und Fälschungen erkennen
Bei antiken Münzen versagen die üblichen Echtheitstests, weil Gewicht und Größe von Natur aus schwanken. Der Beitrag zeigt, wie Sie Güsse, Galvanos und Pressfälschungen erkennen, welche Rolle Stil, P…
13.07.2026
12 Min.Shanghai statt London: Wie Asien die Preisbildung bei Gold übernimmt
Der Westen verkauft Papiergold, der Osten kauft physisches Metall: Warum die Shanghai Gold Exchange, chinesische Importe und lokale Aufgelder die Goldpreisbildung neu ordnen -- und was das für deutsc…
23.10.2026
16 Min.Maple Leaf: Der Ratgeber zur kanadischen Anlagemünze mit 999,9er Gold und Bullion-DNA
Kanadas Ahornblatt ist die älteste Anlagemünze aus reinem Feingold. Der Ratgeber erklärt Geschichte und 99999er Sonderausgaben, die Sicherheitsmerkmale Radiallinien und Mikrogravur, alle Stückelungen…
13.08.2026
22 Min.Zählt Gold zum Schonvermögen? Edelmetalle bei Bürgergeld, Sozialhilfe und Pflegekosten
Edelmetalle sind vor dem Sozialrecht kein Sonderfall: Sie zählen zum verwertbaren Vermögen. Welche Freibeträge seit der Reform vom Juli 2026 gelten, wie Ämter Münzen und Barren bewerten und warum Sch…
30.06.2026
11 Min.Silberbarren-Hersteller im Vergleich: Heimerle & Meule, Heraeus, Umicore, Geiger und Nadir
Welcher Silberbarren-Hersteller passt zu welchem Ziel? Der Vergleich ordnet Heimerle & Meule, Heraeus, Umicore, Geiger und Nadir nach Reinheit, LBMA-Status, Aufgeld und Wiederverkäuflichkeit ein -- i…
18.09.2026
18 Min.Wie sicher ist Bankguthaben wirklich? Einlagensicherung, Bail-in und die Rolle von physischem Gold
Die gesetzliche Sicherung endet bei 100.000 Euro je Person und Institut, der freiwillige Schutz der privaten Banken wird bis 2030 auf eine Million Euro je Sparer zurückgeführt. Der Beitrag erklärt di…
23.10.2026
24 Min.Weltspartag 2026: Was aus Ersparnissen seit dem ersten Weltspartag wurde – Sparbuch gegen Goldmünze
Zum ersten Weltspartag 1924 legen zwei Geschwister je 20 Reichsmark zurück: die eine auf dem Sparbuch, der andere als 20-Mark-Goldstück. Hundert Jahre, zwei Währungswechsel und eine Nullzinsphase spä…
14.07.2026
11 Min.Gold zu Lebzeiten verschenken: Schenkungssteuer, Freibeträge und der richtige Weg
Wer Gold zu Lebzeiten weitergibt, kann Freibeträge alle zehn Jahre neu nutzen. Der Ratgeber erklärt Schenkungssteuer, die Zehn-Jahres-Regel und die saubere Übergabe von Barren und Münzen - klar abgeg…